ترشيد وحدات SKU: دليل عملي للمستودعات
يُعد ترشيد المخزون وتحسين تكوينه الركيزة الأساسية للسيطرة على تكاليف التخزين وتحسين رأس المال العامل في أي منشأة تجارية أو لوجستية. عندما تتكاثر الأصناف وتتعدد أنواع المنتجات دون رقابة منهجية، تعاني المستودعات من التكدس، وتتراجع سرعة دورة رأس المال، وترتفع المصاريف المرتبطة بالاحتفاظ بالبضائع الراكدة. لتحقيق أقصى كفاءة تشغيلية وتخفيف الأعباء المالية، تعتمد إدارات سلاسل الإمداد على استراتيجيات دقيقة لفحص وتصنيف وحدة حفظ المخزون وتطوير معايير صارمة في إدارة SKU لتجنب تضخم الأصناف غير المربحة.
المفهوم الأساسي لوحدة حفظ وترشيد المخزون وأهميتها التجارية
تتمثل وحدة حفظ المخزون (Stock Keeping Unit) في الرمز الفريد أو المعرف الذي يُخصص لكل منتج بخصائصه المختلفة من لون، حجم، ومواصفات. ومن خلال إحكام إدارة SKU، تتمكن المنشآت من فهم حركة كل صنف بدقة تامة والتمييز بين المنتجات الأكثر طلباً والأخرى التي تستهلك مساحات التخزين بلا جدوى. وتبرز أهمية الترشيد في عدة جوانب رئيسية:
- خفض تكاليف التخزين والاحتفاظ: التخلص من الأصناف ذات الحركة الضعيفة التي تستهلك مساحات باهظة دون عائد مجزٍ.
- زيادة سرعة دورة رأس المال: تجميد أموال أقل في سلع بطيئة البيع وإعادة توجيه السيولة نحو المنتجات ذات الطلب المرتفع.
- تحسين دقة التنبؤ بالطلب: التركيز على مجموعة محدودة وفعّالة من المنتجات يسهل تتبعها وتحليل أداء مبيعاتها بدقة.
تحليل تنوع المنتجات وتقييم الأداء الفعلي
يتطلب النجاح في تقليص التضخم المخزني اعتماد منهجية علمية لتحليل تنوع المنتجات ومعرفة العائد الحقيقي لكل وحدة مضافة إلى الكتالوج. تعتمد هذه الخطوة على تقييم الربحية وصافي الهامش لكل صنف مقارنة بتكلفة تخزينه وصيانته.
- آلية العمل التحليلية: يتم ربط مبيعات كل وحدة حفظ مخزون بتكاليف الاحتفاظ بها لفترات طويلة، لتحديد الأصناف التي تمثل عبئاً تشغيلياً على المستودع.
- المزايا الرئيسية: تكشف هذه التحليلات عن المنتجات التي تحقق أرباحاً وهمية نتيجة تكاليف مناولتها وتخزينها المرتفعة، مما يسهل اتخاذ قرار بتصفيتها أو إيقاف توريدها.
- القطاعات الأكثر استفادة: تُطبق هذه التحليلات بفاعلية عالية في قطاعات التجارة الإلكترونية، تجارة التجزئة الواسعة، وتوزيع السلع الاستهلاكية ذات التنوع الهائل.
تحديات تكدس الأصناف وكيفية التعامل معها
تواجه فرق العمليات والمشتريات عدة عقبات ميدانية عند محاولة تبسيط كتالوج المنتجات وتطبيق معايير صارمة لترشيد المخزون، وتبرز أبرز هذه التحديات التشغيلية وطرق التعامل معها في الجوانب الآتية:
1. مقاومة أقسام المبيعات والتسويق
- التحدي: قد يطالب فريق التسويق والمبيعات بالاحتفاظ بتنوع هائل وغير مبرر من السلع بغرض إرضاء كل شرائح العملاء وتلبية كافة الأذواق، مما يخلق تعارضاً مباشراً مع كفاءة التخزين واستنزاف المساحات.
- آلية التغلب عليها: بناء جسور تعاون وتواصل مستمر بين قسم العمليات والمبيعات عبر الاعتماد على تقارير الأرباح الفعلية لكل صنف، لإثبات أن التنوع الزائد قد يضر بربحية الشركة دون مردود حقيقي.
2. صعوبة تحديد الأصناف الراكدة بدقة
- التحدي: يمثل الافتقار إلى أدوات تحليل البيانات المتقدمة عقبة كبرى تجعل من الصعب رصد وحدات حفظ المخزون التي تكبد الشركة خسائر خفية وتستهلك السيولة بمرور الوقت دون أن يتم ملاحظتها.
- آلية التغلب عليها: الاستثمار في برمجيات وأدوات تحليل متطورة لأداء المبيعات، ومراقبة معدلات دوران كل صنف بانتظام لتصنيفه فوراً ضمن قائمة السلع الراكدة أو سريعة الحركة.
3. إدارة الموردين وعقود التوريد الملزمة
- التحدي: قد ترتبط الشركة باتفاقيات توريد قديمة وملزمة تستوجب شراء حزم منتجات متكاملة تضم أصنافاً بطيئة الحركة بجانب الأصناف النشطة والرئيسية.
- آلية التغلب عليها: إعادة التفاوض مع الموردين بناءً على بيانات الطلب الفعلي، ومحاولة تعديل بنود العقود لشراء الكميات الأكثر طلباً فقط، أو توقيع اتفاقيات تسليم مرنة تقلل من تكدس البضائع غير المرغوبة.
دور التقنيات الحديثة وبرمجيات الإدارة في ضبط الأصناف
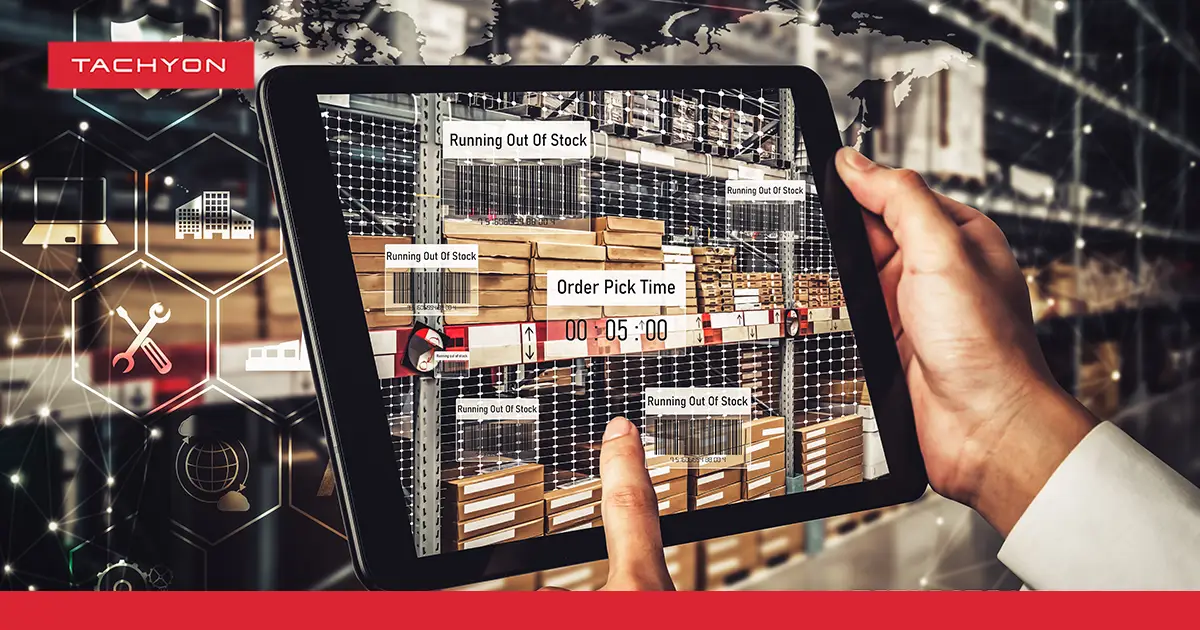
تعتمد المنشآت الرائدة والشركات الطموحة على أحدث الحلول التقنية المتقدمة، وأنظمة تخطيط موارد المؤسسات (ERP)، وبرمجيات إدارة المستودعات لتحويل بيانات المخزون الضخمة والمعقدة إلى رؤى استراتيجية واضحة وقابلة للتنفيذ الفوري. وتتجلى الأدوار الجوهرية لهذه التقنيات الرقمية في النقاط الآتية:
- أتمتة تحليل حركة الأصناف والمخزون: تراقب البرمجيات الحديثة معدلات دوران كل وحدة حفظ مخزون (SKU) بشكل آلي ودقيق على مدار الساعة، وتقوم بإرسال تقارير دورية وفورية عن الأصناف والسلع التي تقترب من عتبة الركود والتكدس قبل فوات الأوان.
- دعم وتحسين سرعة اتخاذ القرار الإداري: تتيح لوحات المؤشرات المرئية والتحليلية (Dashboards) للمديرين وصناع القرار إمكانية تقييم ربحية كل خط إنتاج أو صنف تجاري بسهولة دون عناء، مما يساعد في رصد مصادر الهدر المالي بسرعة.
- الربط الذكي مع طلبات وسلوك العملاء الفعلي: توجيه استراتيجيات الشراء وإعادة التوريد بناءً على بيانات الطلب الاستهلاكي الحقيقي وحركة السوق الفعلية، وليس الاعتماد على التقديرات اليدوية والعشوائية التي تسبب تضخم الكتالوج بلا مبرر.
مقارنة سريعة بين التعامل المفتوح وترشيد وحدات SKU
لتوضيح الفارق التشغيلي والمالي، يوضح الجدول التالي المقارنة الجوهرية بين إدارة التنوع العشوائي للمنتجات مقابل النهج المترشد في ترشيد المخزون وإدارة وحدات الحفظ:
| نهج إدارة الكتالوج | الفلسفة التشغيلية والأساس | الأثر المالي والتشغيلي المباشر |
|---|---|---|
| إدارة التنوع العشوائي (التوريد المفتوح) | توفير عدد هائل وغير مدروس من الأصناف والمنتجات لإرضاء كافة التوقعات دون قيود. | تجميد رأس المال العامل، زيادة مساحات المستودعات المهدرة، وارتفاع تكاليف التخزين والمناولة. |
| النهج المترشد (ترشيد المخزون) | فلترة الكتالوج والتركيز الحصري على الأصناف عالية الأداء والمرابحية بناءً على بيانات الطلب. | رفع الكفاءة التشغيلية، تقليل تكاليف الاحتفاظ بالبضائع، وتحسين سرعة دورة رأس المال. |
أفضل الممارسات لضمان نجاح استراتيجيات ترشيد المخزون
إن تطبيق معايير الكفاءة والسيطرة على تكاليف التخزين لا يتحقق عبر قرارات عشوائية أو مؤقتة، بل يتطلب التزاماً بمنهجية إدارية واضحة وخطوات عملية تضمن استدامة التحسين ورفع العائد التشغيلي داخل المستودعات. وتبرز أهم الممارسات الأساسية في النقاط التالية:
1. مراجعة الكتالوج وتحديثه بشكل دوري
- المفهوم التشغيلي: ترتكز هذه الممارسة على عقد اجتماعات دورية وتنسيقية مشتركة بين أقسام المبيعات والتسويق والعمليات، وذلك لتقييم أداء المنتجات وتحديد الأصناف غير الاقتصادية وإيقافها بانتظام.
- الأثر العملي: يمنع هذا التنسيق المستمر تضخم كتالوج المنتجات، ويضمن إزالة الأصناف التي تستهلك مساحات التخزين بلا جدوى تجارية حقيقية.
2. الاعتماد على مؤشرات الأداء ودراسة الربحية
- المفهوم التشغيلي: قياس معدل دوران المخزون لكل وحدة حفظ مخزون (SKU) بدقة، وتصنيف المنتجات بناءً على مساهمتها الفعلية في صافي أرباح الشركة وليس فقط بناءً على حجم المبيعات الإجمالي.
- الأثر العملي: تكشف هذه المؤشرات بوضوح عن المنتجات التي تحقق أرباحاً وهمية نتيجة تكاليف مناولتها وتخزينها العالية، مما يوجه الإدارة نحو تعزيز الأصناف الأكثر ربحية.
3. التخلص الذكي والتصريف السريع للبضائع الراكدة
- المفهوم التشغيلي: تفعيل عروض ترويجية ذكية، وحزم تسويقية سريعة، أو سياسات تخفيض مبررة لتصفية السلع بطيئة الحركة التي تجمد السيولة النقدية.
- الأثر العملي: يساهم هذا التخلص المدروس في إخلاء المساحات التشغيلية المعطلة داخل المستودع، وإعادة ضخ الأموال المجمدة في شراء السلع والمواد ذات الطلب المرتفع والعائد المجزٍ.
كيف تُمكّنك تاكيون من إتقان ترشيد المخزون ورفع كفاءة سلاسل الإمداد؟
إن الانتقال الناجح من عشوائية التخزين إلى استراتيجيات متطورة في ترشيد المخزون وإدارة الأصناف يتطلب منظومة تقنية متكاملة تمنع تضخم الكتالوج وتحمي رأس المال العامل. من خلال الاعتماد على منصة لوجستية رقمية متطورة، وتوظيف أحدث حلول نظام إدارة سلاسل الإمداد عبر برنامج إدارة اللوجستيات من تاكيون، يمكنك تتبع معدلات دوران كل وحدة حفظ مخزون لحظياً، وأتمتة تحليل الأداء التشغيلي، والقضاء تماماً على الهدر وتكاليف الاحتفاظ بالبضائع الراكدة.
احجز استشارتك اليوم واكتشف كيف يمكن لحلول تاكيون المبتكرة أن تعيد هندسة مستودعاتك، وتدعم قراراتك الاستراتيجية بدقة تامة، وتضمن نمو نشاطك التجاري بكفاءة وثبات.
الأسئلة الشائعة حول ترشيد المخزون
ما هو المقصود بترشيد المخزون وأهميته للشركات؟
يُقصد به عملية مراجعة وتنظيم محتوى المستودعات وتقليص التنوع غير المبرر للأصناف، بهدف خفض تكاليف التخزين، منع تجميد رأس المال في سلع بطيئة الحركة، ورفع كفاءة دورة رأس المال العامل.
كيف يؤثر تضخم عدد وحدات حفظ المخزون (SKUs) على الأداء التشغيلي؟
يؤدي التوسع العشوائي في إنشاء SKU بدون دراسة حقيقية للطلب إلى استهلاك مساحات تخزينية باهظة، زيادة تكاليف المناولة والجرد، وصعوبة تتبع حركة السلع، مما يتسبب في خسائر مالية خفية.
ما هي الآلية المتبعة لتحديد الأصناف التي يجب إيقافها أو تصفيتها؟
تعتمد الآلية على تحليل أداء المبيعات لكل وحدة حفظ مخزون، وربطها بتكلفة الاحتفاظ بها لفترات طويلـة وصافي هامش ربحها، لاستبعاد الأصناف التي تستهلك موارد المستودع دون عائد مجزٍ.
كيف تساعد الأنظمة الرقمية في تحسين إدارة وتنوع المنتجات؟
تقوم البرمجيات الحديثة بأتمتة رصد معدلات دوران كل صنف، وتقديم تقارير تحليلية فورية تدعم متخذ القرار في ضبط مستويات المخزون بناءً على بيانات الطلب الفعلي وليس التقديرات العشوائية.
